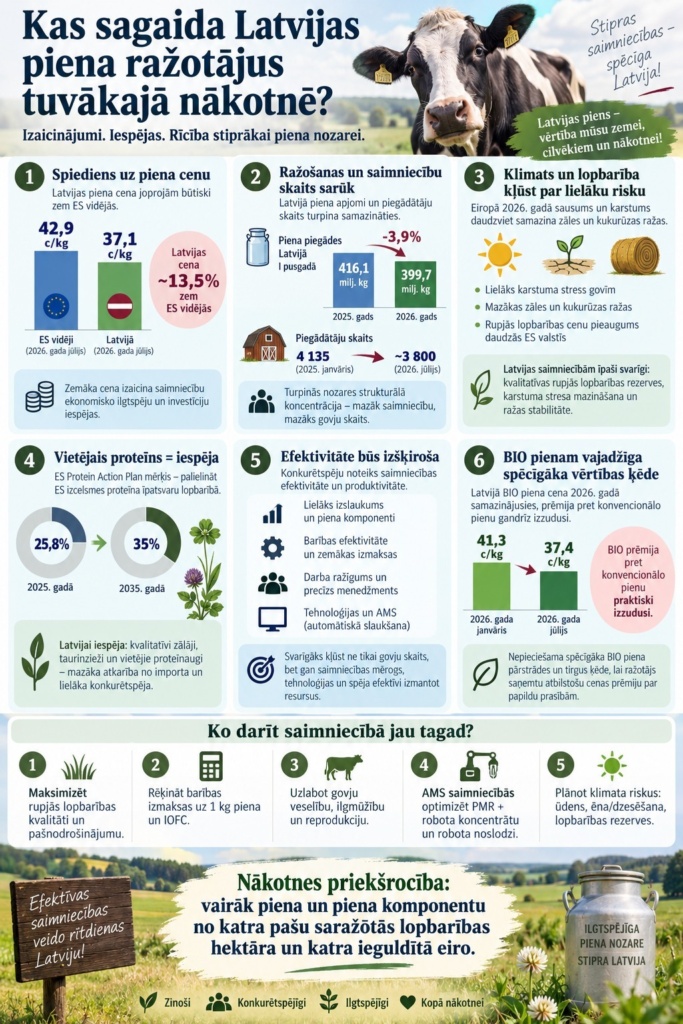
Piena nozares eksperte (LZF un LLKC) Silvija Dreijere 2026. gada 8. un 9. septembrī piedalījās (attālināti) Copa–Cogeca “Piena un piena produktu darba grupas” sanāksmē. Zemāk tekstā S. Dreijeres atskaite par ES piena tirgus situāciju, dalībvalstu ziņojumiem, ES lopkopības stratēģiju un Protein Action Plan.
ES piena tirgus situācija 2026. gadā
2026. gada jūnijā ES piena piegādes bija par 2 % lielākas nekā iepriekšējā gada attiecīgajā mēnesī; papildu apjoms bija aptuveni 250 tūkst. tonnu. Vairāk nekā 90 % no šī pieauguma nodrošināja Vācija, Polija un Nīderlande. Piena savākšana ES pieauga jau vienpadsmito mēnesi pēc kārtas, tomēr pieauguma temps mazinājās: pēc vairāk nekā 5 % kāpuma 2025. gada pēdējā ceturksnī 2026. gada otrajā ceturksnī tas bija aptuveni 2–2,4 % mēnesī.
Pirmajā pusgadā piena piegādes samazinājās sešās dalībvalstīs – Īrijā (-1,3 %), Maltā, Rumānijā, Bulgārijā, Igaunijā un Latvijā. Savukārt Vācijā piegādes pieauga par 6,5 %, bet Polijā par 3,3 %. Tas apliecina, ka kopējais ES piedāvājuma pieaugums slēpj ļoti atšķirīgas reģionālās tendences.
Piena produktu ražošana
2026. gada pirmajā pusgadā palielinājās sviesta (+9,2 %), vājpiena pulvera (+11 %), siera (+3,6 %) un dzeramā piena (+1,3 %) ražošana. Samazinājās pilnpiena pulvera (-3,4 %), kondensētā piena (-3,2 %) un krējuma (-0,1 %) ražošana. Ražošanas struktūra liecina par lielāku piena novirzīšanu produktiem, kuriem attiecīgajā periodā bija labākas realizācijas iespējas.
Piena un piena produktu cenas
ES vidējā piena iepirkuma cena samazinājās no 2025. gada oktobra līdz 2026. gada martam, pavasarī stabilizējās, bet jūlijā pirmo reizi pieauga par 0,5 %. Augustam tika prognozēts vēl 0,4 % pieaugums. Tomēr jūlija cena saglabājās aptuveni par 20 % zemāka nekā 2025. gada jūlijā, un 15 dalībvalstīs gada kritums sasniedza vismaz 20 %. Augustā Čehijā, Baltijas valstīs, Ungārijā, Rumānijā, Slovēnijā un Slovākijā prognozētā cena bija zem 40 centiem/kg.
Vienlaikus piena produktu tirgū parādījās cenu atveseļošanās pazīmes. Sanāksmē tika ziņots par vājpiena pulvera cenu kāpumu ap 7 %, pilnpiena pulvera ap 8 %, sūkalu pulvera ap 4 %, kā arī sviesta cenas pieaugumu. Tas bija pozitīvs signāls, taču vēl nenozīmēja tūlītēju līdzvērtīgu piena iepirkuma cenas atjaunošanos saimniecību līmenī.
Starptautiskā tirdzniecība
2026. gada pirmajā pusgadā ES piena produktu eksports piena ekvivalentā palielinājās par 12 %. Īpaši strauji pieauga sviesta (+35 %), pilnpiena pulvera (+37 %) un vājpiena pulvera (+16 %) eksports, bet siera eksports palielinājās par 6 %. Vienlaikus sviesta imports ES pieauga par 23 %, galvenokārt no Apvienotās Karalistes, Jaunzēlandes un ASV, savukārt siera imports palielinājās par 9 %.
Tirdzniecības dati rāda, ka ES spēj palielināt realizāciju ārējos tirgos, tomēr vienlaikus pieaug arī atsevišķu produktu imports. Tādēļ ražotāju cenu perspektīvu nosaka ne tikai ES piena apjoms, bet arī pasaules tirgus cenas, valūtu un loģistikas faktori, kā arī konkurence ar citiem lielajiem eksportētājiem.
Dalībvalstu ziņojumi: tirgus, lopbarība un dzīvnieku veselība
| Valsts | Ziņotā piena cena | Galvenie akcenti |
| Īrija | 37–38 c/kg | Piegādes H1 -1,3 %. Sausums samazinājis barības krājumus; izmaksu pieaugums ap 5 EUR/dzīvnieku. Veksfordā ziņots par zilās mēles slimības 3. serotipa gadījumu. |
| Beļģija | ~39 c/kg | Ražošana H1 +8 %. Starp pārstrādātājiem 4–5 c cenu starpība. Sausums un karstums skāris zāli un kukurūzu; Šmallenbergas vīruss un IBR kontroles grūtības. |
| Nīderlande | ~44 c/kg | Ļoti augstas strukturālās izmaksas: sanāksmē minēti ~11 000 EUR/govi par ražošanas tiesībām/kvotām, >100 000 EUR/ha zeme un ~1000 EUR/govi kūtsmēslu apsaimniekošana. Amonjaka emisiju mērķis -45 % līdz 2035. g.; govju skaits mēnesī -~4000. |
| Čehija | <40 c/kg (~9,8 CZK) | Siena un salmu cenas >+100 %; siens ~80–85 EUR/rullī. Upju ūdens līmenis 20–25 % no normas; izsludināts valsts atbalsts. |
| Austrija | ~45 c/kg | Lopbarības raža sausuma dēļ -25–33 %. Augustā govju nokaušana ap 2× parasto līmeni; kaušanas cena -30 %. Pieaug barības importa un degvielas izmaksas. |
| Somija | ~48 c/kg | Cena gada laikā -~6,5 c; ražošana +1,1 %. Papildu administratīvais slogs – satelītu lauku kontroles prasības. |
| Grieķija | ~55 c/kg govs pienam | Govs piena ražošana +2,1 %. Aitu/kazu piena cenas 1,7–1,8 EUR/kg piena trūkuma apstākļos; sanāksmē ziņots par infekcijas slimību riskiem. |
| Francija | ~44 c/kg (42–50) | Jūnijā ražošana -0,9 % karstuma ietekmē. Izmaksas +20–25 EUR/1000 l. |
| Vācija | ~39,5 c/kg; BIO 63,9 c/kg | Piegādes +3,1 % pret 2025. g. Sausums un barības trūkums; Šmallenbergas vīruss. Ļoti izteikta BIO cenas prēmija. |
| Spānija | ~46 c/kg | Karstums Galisijā samazinājis ražošanu par 30–50 %, vietām līdz 60 %. Pieaug nepieciešamība iepirkt kukurūzu un lucernu. |
| Portugāle | 44,03 c/kg | Mezglainā dermatīta (LSD) riska dēļ atceltas lopu izstādes. |
| Zviedrija | 44–45 c/kg (maijā) | Ražošana +2 %. Ziemeļos laba zāles raža, dienvidos sausums. |
| Lietuva | ~35 c/kg augustā | Vētras un lietavas apgrūtināja darbus un elektroapgādi. Piešķirts 9,78 milj. EUR krīzes rezerves atbalsts. |
Kopējais dalībvalstu ziņojumu motīvs bija klimata ietekme uz lopbarības nodrošinājumu un izmaksām. Sausums un karstums tika minēts Īrijā, Beļģijā, Čehijā, Austrijā, Francijā, Vācijā, Spānijā un Zviedrijā. Sekas bija zemākas zāles un kukurūzas ražas, lielāka iepirktās lopbarības nepieciešamība, izslaukuma samazinājums un atsevišķās valstīs pastiprināta govju izkaušana. Otrs kopīgs riska bloks bija infekcijas slimības – zilās mēles slimība, Šmallenbergas vīruss, IBR un mezglainā dermatīta draudi.
Latvija ES kontekstā
Latvijas situācija uz ES kopējā fona ir nelabvēlīgāka gan ražošanas dinamikas, gan piena cenas ziņā. 2026. gada pirmajā pusgadā Latvijā piegādāti 399,7 milj. kg piena, salīdzinot ar 416,1 milj. kg 2025. gada pirmajā pusgadā – samazinājums par aptuveni 3,9 %. Piena piegādātāju saimniecību skaits sarucis no 4135 2025. gada janvārī līdz aptuveni 3800 2026. gada jūlijā. Slaucamo govju skaits samazinājies no aptuveni 113,5 tūkst. līdz 112 tūkst.
Piena iepirkuma cena Latvijā samazinājās no 42,8 c/kg janvārī līdz 37,1 c/kg jūlijā. Sanāksmē minētā ES vidējā jūlija cena bija ap 42,9 c/kg, tātad Latvijas cena bija par 5,8 c/kg jeb aptuveni 13,5 % zemāka. Bioloģiskā piena cena Latvijā tajā pašā periodā samazinājās no 41,3 līdz 37,4 c/kg.
| Rādītājs | Latvija | Salīdzinājums | Nozīme |
| Piena piegādes H1 | 399,7 milj. kg; -~3,9 % | ES kopumā pieaugums; Vācija +6,5 %, Polija +3,3 % | Latvija zaudē apjomu laikā, kad lielie ražotāji palielina piedāvājumu. |
| Jūlija piena cena | 37,1 c/kg | ES vidēji ~42,9 c/kg | ~5,8 c/kg jeb 13,5 % zem ES vidējās cenas. |
| BIO piena cena | 37,4 c/kg | Vācija 63,9 c/kg | Latvijā BIO cenas prēmija gandrīz izzudusi; būtiska tirgus/pārstrādes strukturāla problēma. |
| Piegādātāju skaits | 4135 → ~3800 | Turpinās koncentrācija | Mazāks saimniecību skaits un nozares strukturālā konsolidācija. |
ES piena nozares strukturālās tendences.
DG AGRI analīzē tika uzsvērta ilgtermiņa strukturālā transformācija: kopš 2010. gada slaucamo govju skaits ES samazinājies par aptuveni 11 %, bet piena ražošana palielinājusies par aptuveni 20 % un izslaukums uz govi – par 28 %. Tātad ES saražo vairāk piena ar mazāku govju skaitu, un produktivitātes kāpums kompensē ganāmpulka samazinājumu.
Ražošana arvien vairāk koncentrējas specializētos Ziemeļrietumeiropas reģionos. No 2010. līdz 2024. gadam piena specializācijas īpatsvars pieauga Luksemburgā par 7,3 procentpunktiem, Īrijā par 6,7 pp, Nīderlandē par 4,4 pp, Dānijā par 4,0 pp, Beļģijā par 3,9 pp un Austrijā par 3,1 pp. Latvijā tas samazinājās par 11,4 pp, Lietuvā par 15,1 pp, Polijā par 13,8 pp, Bulgārijā par 23,9 pp un Horvātijā par 29,5 pp.
Arī ienākumu atšķirības starp reģioniem ir lielas. Augstākie saimniecību neto pievienotās vērtības rādītāji uz darbaspēka vienību tika norādīti Dānijā – ap 93 tūkst. EUR –, kam seko Nīderlande, Vācijas ziemeļrietumi, Ziemeļitālija un Francijas rietumi. Daudzos Baltijas, Polijas, Rumānijas, Bulgārijas un Grieķijas reģionos rādītājs ir zem 15 tūkst. EUR uz darbaspēka vienību; ES liellopu saimniecību mediāna ir ap 27 tūkst. EUR.
Lopbarības izmaksas, intensitāte un ekonomiskā efektivitāte
Specializētajās piena saimniecībās lopbarība veido vidēji ap 34 % no kopējām izmaksām, specializētajās gaļas liellopu saimniecībās ap 30 %, bet jauktajās augkopības–lopkopības saimniecībās ap 14 %. 2022. gadā piena saimniecībās lopbarības izmaksu īpatsvars sasniedza ap 36 %, kamēr pašu saimniecībā saražotās lopbarības īpatsvars bija ap 28 %. Tas ilustrē intensīvās piena ražošanas jutīgumu pret ārējiem barības tirgiem.
Saimniecības tika grupētas pēc atgremotāju nosacīto mājlopu vienību skaita uz ganīšanai izmantojamo platību: ekstensīvas <1,0 LU/ha; vidējas 1,0–1,4 LU/ha; intensīvas 1,4–4 LU/ha; ļoti intensīvas >4 LU/ha. Svarīgs metodoloģisks ierobežojums – šis rādītājs pats par sevi nepierāda faktisku ganīšanu.
Piena saimniecībās ienākumi uz darbaspēka vienību palielinājās no ap 13,9 tūkst. EUR ekstensīvajās līdz 41,6 tūkst. EUR ļoti intensīvajās saimniecībās. Tomēr detalizētā analīze parādīja, ka galvenais ienākumu virzītājspēks ir saimniecības mērogs, nevis pats dzīvnieku blīvums: ganāmpulka lielums izskaidroja ap 19 % ienākumu variācijas, saimniecības platība ap 6 %, bet dzīvnieku blīvums tikai ap 0,6 %. Saimniecībās ar vairāk nekā 100 LU ienākumi uz darbaspēka vienību pieauga aptuveni no 49,5 līdz 74,6 tūkst. EUR.
Intensifikācijai ir arī lopbarības autonomijas cena. Pašnodrošinājums ar lopbarību samazinājās no ap 58 % ekstensīvajās līdz 43 % ļoti intensīvajās saimniecībās. Ilggadīgo zālāju īpatsvars samazinājās no 89 % līdz 43,8 %, bet citu lopbarības kultūru, galvenokārt skābbarības kukurūzas, īpatsvars pieauga no 5,4 % līdz 47,3 %.
Vienlaikus ekstensīvajai lopkopībai ir būtiska vides loma. Sanāksmes materiālos tika norādīts, ka ap 35 milj. ha aizsargājamo biotopu ES ir atkarīgi no ekstensīvas ganīšanas; ar ganīšanu saistīti 63 Biotopu direktīvas I pielikuma biotopu tipi. Daudzos šādos biotopos optimāls dzīvnieku blīvums ir zem 0,5 LU/ha.
ES Lopkopības stratēģija un Protein Action Plan
ES Lopkopības stratēģijas un Protein Action Plan kontekstā galvenais uzsvars ir uz ekonomiski dzīvotspējīgu, vides ziņā atbildīgu un noturīgu lopkopības sektoru, vienlaikus mazinot ES atkarību no importēta proteīna. Proteīna rīcības plāns paredz palielināt ES proteīnaugu ražošanu, stiprināt vietējās vērtības ķēdes, uzglabāšanu un pārstrādi, labāk integrēt zālājus un lopkopību, dažādot importa avotus un izmantot aprites bioekonomikas blakusproduktus.
Īpaša uzmanība paredzēta pākšaugiem un citiem proteīnaugiem, pētniecībai un selekcijai, kā arī tirgus monitoringam un dalībvalstu koordinācijai. Sanāksmes materiālos kā orientieris tika minēts mērķis līdz 2035. gadam palielināt ES izcelsmes augstproteīna lopbarības no eļļas augiem un proteīnaugiem īpatsvaru līdz 35 %, salīdzinot ar aptuveni 25,8 % 2025. gadā.
Latvijai šī politikas virzība rada iespēju izmantot priekšrocības, ko dod zālāju platības, tauriņzieži, vietējie proteīnaugi un salīdzinoši augstāka iespēja balstīt atgremotāju ēdināšanu uz pašu saimniecībā saražotu rupjo lopbarību. Tomēr konkurētspējas ieguvums būs atkarīgs ne tikai no izaudzētā proteīna daudzuma, bet arī no tā kvalitātes, sagremojamības, aminoskābju nodrošinājuma, ražas stabilitātes, uzglabāšanas/pārstrādes iespējām un izmaksām uz saražotā piena kilogramu.
Latvijai būtiskākie secinājumi
1. Ražošanas apjoma kritums ir strukturāls signāls. Latvijā piena piegādes pirmajā pusgadā samazinājās par aptuveni 3,9 %, kamēr ES kopējais piedāvājums turpināja pieaugt un Vācija un Polija palielināja ražošanu. Tas pasliktina Latvijas relatīvo pozīciju ES piena tirgū.
2. Piena cenas starpība pret ES ir būtiska. Jūlijā Latvijas 37,1 c/kg bija aptuveni 5,8 c/kg jeb 13,5 % zem ES vidējās cenas. Tādēļ konkurētspējas jautājums nav reducējams tikai uz saimniecības ražošanas izmaksām; nozīmīga ir arī pārstrādes, tirgus un pievienotās vērtības ķēde.
3. BIO piena tirgus ir īpaši problemātisks. Latvijā BIO piena cena 37,4 c/kg bija gandrīz vienāda ar konvencionālā piena cenu, kamēr Vācijā sanāksmē tika ziņoti 63,9 c/kg. Tas norāda uz nepieciešamību analizēt, kur nonāk Latvijas BIO piens, cik daudz tiek realizēts kā bioloģisks produkts un kā veidojas cenas prēmija.
4. Lopbarības pašnodrošinājums kļūst par stratēģisku konkurētspējas faktoru. 2026. gada sausuma un karstuma pieredze daudzās valstīs parādīja, ka lopbarības drošība ir ne tikai agronomisks, bet arī ekonomisks un nozares noturības jautājums. Latvijai jāvērtē zālāju kvalitāte, skābbarības ražība, tauriņziežu izmantošana un vietējā proteīna ekonomika.
5. Intensifikācija pati par sevi negarantē ekonomisko rezultātu. DG AGRI analīze rāda, ka ienākumus daudz vairāk izskaidro saimniecības mērogs nekā dzīvnieku blīvums. Politikas un konsultāciju līmenī jāvērtē produktivitāte, darbaspēka efektivitāte, kapitāla izmantošana, lopbarības efektivitāte un tirgus pozīcija kopā.
6. Klimata ietekme uz piena nozari 2026. gadā ir praktiski redzama. Karstums un sausums vairākās dalībvalstīs jau izraisīja barības deficītu, izmaksu kāpumu, piena ražošanas kritumu un govju izkaušanu. Latvijas saimniecību riska vadībā jāstiprina lopbarības rezervju plānošana, ūdens nodrošinājums, karstuma stresa mazināšana un elastīgāka barības bāze.
7. Dzīvnieku veselības riski ir pārrobežu konkurētspējas jautājums. Zilās mēles slimība, Šmallenbergas vīruss, IBR un LSD draudi rāda, ka biodrošība un savlaicīga epidemioloģiskā uzraudzība tieši ietekmē ražošanu, dzīvnieku kustību un izmaksas.
8. ES Protein Action Plan Latvijai rada konkrētu iespēju. Latvijas zālāju un proteīnaugu potenciāls var palīdzēt mazināt importētā proteīna atkarību, taču nepieciešama visa ķēde – audzēšana, šķirnes, konservēšana, analīzes, pārstrāde, barības devu optimizācija un ekonomiskais novērtējums.
Sanāksmes kopaina rāda pretrunīgu ES piena tirgu: kopējais piena piedāvājums vēl pieaug, eksports ir spēcīgs un piena produktu cenas sāk uzrādīt atveseļošanās pazīmes, tomēr saimniecību piena cenas daudzviet ir ievērojami zemākas nekā pirms gada. Vienlaikus klimata ekstrēmi palielina lopbarības risku, bet dzīvnieku infekcijas slimības un vides prasības rada papildu izmaksas.
Latvijas situācija ir īpaši jutīga, jo vienlaikus samazinās piena piegādes, piegādātāju un govju skaits, bet piena cena atpaliek no ES vidējās. Turpmāk konkurētspēju noteiks ne tikai izslaukums, bet visa sistēma: lopbarības pašnodrošinājums un kvalitāte, proteīna efektivitāte, saimniecības mērogs un darba ražīgums, pārstrādes spēja radīt pievienoto vērtību, BIO tirgus attīstība, klimata noturība un dzīvnieku veselība.
No Latvijas interešu viedokļa ES politikas diskusijās būtiski uzsvērt, ka vienoti intensitātes vai dzīvnieku blīvuma risinājumi nevar vienādi tikt piemēroti visiem reģioniem. Jāņem vērā atšķirīgā saimniecību struktūra, zālāju loma, vietējās lopbarības potenciāls, bioloģiskās daudzveidības uzturēšana un reālā ekonomiskā dzīvotspēja.
DG Piena darba grupa 09.09.2026
Pārskats par CDG darba grupas sanāksmi par ES piena nozari
Darba grupas sanāksmē par dzīvnieku izcelsmes produkciju – piena nozari – Eiropas Komisijas DG AGRI pārstāvis Krystian Keciek iepazīstināja ar Eiropas Savienības piena nozares strukturālajām un ekonomiskajām tendencēm, īpašu uzmanību pievēršot piena ražošanas teritoriālajai koncentrācijai, saimniecību intensitātei, lopbarības izmaksām un pašnodrošinājumam ar lopbarību, saimniecību ienākumiem, ganību nozīmei, kā arī ES atkarībai no importētiem proteīna avotiem.
ES piena ražošanā turpinās strukturāla koncentrācija. Kopš 2010. gada slaucamo govju skaits ir samazinājies aptuveni par 11 %, taču vienlaikus piena ražošana ir palielinājusies par aptuveni 20 %, bet izslaukums uz govi – par 28 %. Tas norāda uz būtisku produktivitātes kāpumu. Vienlaikus piena ražošana arvien vairāk koncentrējas ES ziemeļrietumu daļā – intensīvākos un specializētākos reģionos. Laikā no 2010. līdz 2024. gadam piena lopkopības specializācijas īpatsvars īpaši pieaudzis Luksemburgā (+7,3 procentpunkti), Īrijā (+6,7 pp), Nīderlandē (+4,4 pp), Dānijā (+4,0 pp), Beļģijā (+3,9 pp) un Austrijā (+3,1 pp). Savukārt vairākās Centrālās un Austrumeiropas valstīs vērojams pretējs process. Latvijā piena specializācijas īpatsvars šajā periodā samazinājies par 11,4 procentpunktiem; vēl lielāks kritums konstatēts Horvātijā, Bulgārijā, Lietuvā un Polijā. Tādējādi iezīmējas tendence, ka piena ražošana tiek koncentrēta mazākā skaitā intensīvu un specializētu reģionu, bet daļā perifēro reģionu lopkopība vairāk pārorientējas uz gaļas liellopiem.
Starp ES reģioniem pastāv ļoti lielas piena un liellopu saimniecību ienākumu atšķirības. Dānijā saimniecību neto pievienotā vērtība sasniedz aptuveni 93 tūkst. EUR uz vienu darbaspēka vienību, un augsti rādītāji ir arī Nīderlandē, Vācijas ziemeļrietumos, Itālijas ziemeļos un Francijas rietumos. Savukārt lielā daļā Polijas, Baltijas valstu, Rumānijas, Bulgārijas un Grieķijas reģionu rādītājs ir zem 15 tūkst. EUR uz vienu darbaspēka vienību. Salīdzinājumam ES liellopu saimniecību mediāna ir aptuveni 27 tūkst. EUR.
Būtiska uzmanība tika pievērsta lopbarības izmaksām, jo tās ir lielākā piena saimniecību izmaksu pozīcija. Specializētajās piena saimniecībās lopbarība veido aptuveni 34 % no kopējām izmaksām, specializētajās gaļas liellopu saimniecībās – 30 %, bet jauktajās augkopības un lopkopības saimniecībās tikai aptuveni 14 %. Jauktajās saimniecībās lielāka lopbarības daļa tiek saražota pašā saimniecībā, tādēļ izmaksas vairāk parādās sēklu, mēslojuma un augu aizsardzības līdzekļu pozīcijās. Nolietojums piena saimniecībās veido aptuveni 13 % no izmaksām, bet tehnikas un ēku izmaksas dažādos lopkopības saimniecību tipos ir aptuveni 7–9 %. Tas nozīmē, ka specializētās piena saimniecības ir īpaši jutīgas pret lopbarības tirgus cenu svārstībām.
Šo ievainojamību ļoti skaidri parādīja 2022. gads, kad lopbarības izmaksu īpatsvars piena saimniecībās pieauga līdz aptuveni 36 %, kamēr pašnodrošinājums ar saimniecībā saražotu lopbarību saglabājās tikai ap 28 %. Teritoriāli zemākais pašnodrošinājums raksturīgs intensīvajiem piena ražošanas reģioniem Nīderlandē, Beļģijā, Vācijas rietumos un citviet Rietumeiropā. Savukārt Baltijas valstīs, Polijā, Čehijā, Ungārijā, Austrijā un Slovēnijā lopkopība vairāk balstās uz vietēji saražotu rupjo lopbarību un zālājiem. Kopumā vērojama apgriezta sakarība – jo intensīvāka lopkopība un lielāks dzīvnieku blīvums, jo mazāku daļu no nepieciešamās lopbarības saimniecība spēj nodrošināt pati.
Analīzē saimniecību intensitāte tika vērtēta pēc atgremotāju nosacīto mājlopu vienību skaita uz vienu hektāru ganīšanai izmantojamās platības. Saimniecības tika iedalītas četrās grupās: ekstensīvas – zem 1,0 LU/ha, vidēji intensīvas – 1,0–1,4 LU/ha, intensīvas – 1,4–4 LU/ha un ļoti intensīvas – virs 4 LU/ha. Vienlaikus tika uzsvērts, ka šis rādītājs nenorāda, vai dzīvnieki faktiski tiek ganīti. Zems dzīvnieku blīvums raksturo mazāku slodzi uz zemes platību un lielāku saimniecības zemes resursu lomu lopbarības nodrošināšanā, bet pats par sevi nav pierādījums ganību izmantošanai.
Īpaši interesanta ir intensitātes saistība ar saimniecību ekonomiskajiem rezultātiem. Piena lopkopībā ienākumi uz vienu darbaspēka vienību, pārejot no ekstensīvas uz ļoti intensīvu ražošanu, palielinās aptuveni trīs reizes – no 13,9 tūkst. EUR līdz 41,6 tūkst. EUR. Turpretī gaļas liellopu, aitu un kazu saimniecībās tik izteikta sakarība netika konstatēta. Tas nozīmē, ka tieši piena lopkopībā intensifikācijai ir īpaši spēcīga ekonomiskā motivācija un līdz ar to politikas instrumentiem, kas veicina ekstensifikāciju, jāņem vērā tās iespējamā ekonomiskā cena piena ražotājiem.
Tomēr detalizētāka analīze parādīja, ka pats dzīvnieku blīvums nav galvenais augstāku ienākumu cēlonis. Daudz nozīmīgāks faktors ir ganāmpulka lielums jeb ražošanas mērogs. Ganāmpulka lielums pats par sevi izskaidro aptuveni 19 % ienākumu atšķirību, saimniecības zemes platība – aptuveni 6 %, bet dzīvnieku blīvums – tikai ap 0,6 %. Ņemot vērā ganāmpulka lielumu, saimniecības tipu un dalībvalsti, dzīvnieku blīvuma papildu ietekme uz ienākumiem ir ļoti neliela. Tādējādi lielāki ienākumi intensīvās piena saimniecībās lielā mērā ir saistīti ar mēroga ekonomiju, nevis tikai ar lielāku dzīvnieku skaitu uz hektāru. Īpaši izteikta priekšrocība konstatēta piena saimniecībās ar vairāk nekā 100 LU, kur ienākumi uz vienu darbaspēka vienību palielinās aptuveni no 49,5 līdz 74,6 tūkst. EUR.
Intensifikācijai vienlaikus ir būtiska ietekme uz lopbarības autonomiju un zemes izmantošanas struktūru. Pašnodrošinājums ar lopbarību samazinās no aptuveni 58 % ekstensīvajās līdz 43 % ļoti intensīvajās saimniecībās. Tādējādi intensīvākās saimniecības vairāk nekā pusi no lopbarības vērtības iegādājas ārpus saimniecības, palielinot savu pakļautību lopbarības un izejvielu cenu svārstībām, piegādes ķēžu riskiem un importēta proteīna pieejamībai.
Palielinoties intensitātei, mainās arī lopbarības platību struktūra. Ekstensīvās saimniecībās ilggadīgie zālāji veido aptuveni 89 % no lopbarības platības, vidēji intensīvajās – 83 %, intensīvajās – 75 %, bet ļoti intensīvajās tikai aptuveni 43,8 %. Tajā pašā laikā citu lopbarības kultūru, galvenokārt skābbarības kukurūzas, īpatsvars palielinās no 5,4 % ekstensīvajās līdz pat 47,3 % ļoti intensīvajās saimniecībās. Tas ļauj iegūt vairāk sagremojamās enerģijas no hektāra, taču vienlaikus var palielināt vides slodzi un samazināt ilggadīgo zālāju nozīmi.
Atsevišķi tika uzsvērta ekstensīvās ganīšanas nozīme bioloģiskās daudzveidības saglabāšanā. ES aptuveni 35 milj. ha aizsargājamu biotopu ir atkarīgi no ekstensīvas ganīšanas turpināšanas. Aptuveni trešdaļai ES Biotopu direktīvas I pielikuma biotopu tipu – 63 biotopu tipiem – nepieciešama liellopu, aitu, kazu vai zirgu ganīšana. Šīs teritorijas veido ap 22 % ES lauksaimniecības zemes, lai gan tajās tiek saražoti tikai aptuveni 10–15 % no ES atgremotāju produkcijas. Daudzos šajos biotopos optimālais dzīvnieku blīvums ir ļoti zems – bieži zem 0,5 LU/ha. Ganīšanas pārtraukšana savukārt rada aizaugšanas ar krūmiem un mežu risku un līdz ar to arī vērtīgo atklāto biotopu zudumu.
Kopējais Komisijas analīzes secinājums bija, ka ES piena nozare ekonomiski ir viena no spēcīgākajām liellopu audzēšanas sistēmām – ienākumi sasniedz ap 35,8 tūkst. EUR uz vienu darbaspēka vienību, kas ir aptuveni 24 % virs ES saimniecību vidējā līmeņa. Tomēr tā vienlaikus ir arī viena no visvairāk ārējiem lopbarības resursiem pakļautajām lopkopības nozarēm. Tikai aptuveni 28 % lopbarības piena saimniecībās tiek saražota pašās saimniecībās, bet lopbarība veido aptuveni trešdaļu no kopējām izmaksām. Tādēļ turpmākajā ES politikā jāmeklē līdzsvars starp piena nozares konkurētspēju un mēroga ekonomiju, lopbarības autonomiju, ekstensīvās lopkopības saglabāšanu un vides mērķiem.
Šajā kontekstā sanāksmē tika aktualizēta arī nepieciešamība pēc ES Protein Action Plan. Pašlaik tikai aptuveni 25 % proteīna, ko ES iegūst no eļļas augiem un proteīnaugiem, tiek nodrošināti ar ES izcelsmes produkciju, tādēļ lopkopība joprojām ir būtiski atkarīga no importa. Rīcības plāna mērķis ir palielināt ES stratēģisko autonomiju, attīstot ilgtspējīgu vietējo proteīna ražošanu, stiprināt lauksaimniecības noturību un konkurētspēju, veicināt vietējo risinājumu izmantošanu un vienlaikus sasaistīt proteīna nodrošinājumu ar ES klimata, bioekonomikas, vides un pārtikas drošības mērķiem.
Kopumā darba grupā prezentētie dati iezīmē zināmu ES piena nozares dilemmu: ekonomiski veiksmīgākās piena saimniecības parasti ir lielākas un intensīvākas, taču šādas sistēmas ir mazāk pašpietiekamas lopbarības ziņā un vairāk pakļautas pasaules izejvielu tirgus svārstībām. Savukārt ekstensīvās, uz zālājiem balstītās sistēmas nodrošina būtiskus vides un bioloģiskās daudzveidības ieguvumus, taču piena lopkopībā tām ir grūtāk sasniegt līdzvērtīgu ienākumu līmeni. Tādēļ viens no būtiskākajiem nākotnes politikas jautājumiem ir nevis vienkārši intensifikācijas vai ekstensifikācijas izvēle, bet tādu atbalsta instrumentu izveide, kas ļauj saglabāt ekonomiski dzīvotspējīgu piena ražošanu, vienlaikus atalgojot saimniecības par sabiedrībai nozīmīgu vides, zālāju un bioloģiskās daudzveidības ieguvumu nodrošināšanu.
Turpinot diskusiju par piena lopkopības lielo atkarību no iepirktās lopbarības un importētajiem proteīna avotiem, Eiropas Komisija detalizētāk iepazīstināja ar plānotajiem ES Proteīna rīcības plāna virzieniem. Tā pamatmērķis ir palielināt Eiropas Savienības spēju pašai nodrošināt lopkopību ar proteīna avotiem un vienlaikus mazināt riskus, ko rada koncentrēta importa izcelsme, pasaules tirgus cenu svārstības un piegādes ķēžu traucējumi.
Viens no galvenajiem rīcības virzieniem paredz paplašināt ilgtspējīgu proteīna ražošanu pašā ES. Kopējās lauksaimniecības politikas instrumentus paredzēts izmantot, lai stimulētu pākšaugu, pākšaugu graudiem un sojas audzēšanu, priekšroku dodot konkrētā reģiona klimatiskajiem un agronomiskajiem apstākļiem piemērotām kultūrām. Šāda pieeja vienlaikus varētu palielināt vietējo proteīna piedāvājumu, samazināt minerālmēslu nepieciešamību un siltumnīcefekta gāzu emisijas.
Tomēr tika uzsvērts, ka nepietiek tikai ar proteīnaugu platību palielināšanu. Nepieciešams attīstīt arī visu proteīna kultūru vērtības ķēdi. Dalībvalstīm būtu jāizmanto pieejamais finansējums uzglabāšanas un pārstrādes infrastruktūras attīstībai, kā arī jāveicina līgumattiecības starp audzētājiem, pārstrādātājiem un lopbarības ražotājiem. Tas mazinātu risku lauksaimniekiem, kuri pāriet uz jaunām kultūrām, jo viens no šķēršļiem vietējā proteīna ražošanas attīstībai ir ne tikai audzēšanas tehnoloģija vai ražība, bet arī stabila realizācijas tirgus un pārstrādes iespēju trūkums.
Proteīna stratēģijā būtiska vieta paredzēta arī zālāju un lopkopības integrācijai. Reģionos, kur tas ir ekonomiski un agronomiski pamatoti, paredzēts atbalstīt ekstensīvākas lopkopības sistēmas un pilnvērtīgāk izmantot zālājus kā vietējo lopbarības resursu. Tas ļautu mazināt importētās lopbarības nepieciešamību, vienlaikus veicinot oglekļa piesaisti un saglabājot ekonomisko aktivitāti lauku teritorijās. Šis aspekts ir cieši saistīts ar iepriekš prezentētajiem datiem par Baltijas valstīm, kur lopkopības sistēmās vietēji saražotās rupjās lopbarības un zālāju nozīme jau pašlaik ir salīdzinoši augsta.
Otrs nozīmīgs virziens ir noturīgāku un konkurētspējīgāku piegādes ķēžu veidošana. Komisija neparedz pilnībā atteikties no proteīna importa, bet gan diversificēt tā izcelsmi, stiprinot sadarbību ar galvenajiem piegādātājiem, tostarp ES kaimiņvalstīm. Vienlaikus paredzēts panākt labāku ražošanas un ilgtspējas standartu saskaņošanu. Lopkopības sistēmās lielāka prioritāte būtu jāpiešķir vietēji pieejamo resursu izmantošanai. Atsevišķi tika norādīta arī ES atkarība no importētām lopbarības piedevām, kas nozīmē, ka proteīna un lopbarības stratēģiskā autonomija nav saistāma tikai ar soju vai citiem proteīnaugiem.
Liela nozīme paredzēta aprites ekonomikas principiem. Lopbarības un proteīna nodrošinājumā efektīvāk jāizmanto dažādu nozaru blakusprodukti un biomasa. Bioekonomikas attīstībai būtu jāveicina efektīvāka biomasas izmantošana, savukārt biodegvielas ražošanas politikā paredzēts meklēt risinājumus, kas vienlaikus sekmētu ES audzētu ilgtspējīgu izejvielu, proteīnaugu un lopbarības resursu pieejamību.
Proteīna rīcības plāns neaprobežosies tikai ar piedāvājuma palielināšanu. Trešais darbības virziens paredz pasākumus pieprasījuma pusē. Komisija vēlas veicināt daudzveidīgāku uzturu un patērētāju izvēli, attīstīt izcelsmes marķēšanu, sabiedrības informēšanas kampaņas un skolu programmas, kā arī izmantot ilgtspējīga publiskā iepirkuma iespējas. Tādējādi vietējo proteīnaugu attīstība tiek skatīta ne tikai lopbarības, bet plašākas ES pārtikas sistēmas kontekstā.
Ceturtā prioritāte ir pētniecība un inovācijas. Šajā jomā jau ieguldīti vairāk nekā 190 milj. EUR. Turpmākie ieguldījumi paredzēti proteīna vērtības ķēžu attīstībai, zināšanu pārnesei, augu selekcijai, sēklkopībai un augu aizsardzības risinājumiem. Tas ir būtiski, lai vietējie proteīnaugi būtu ne tikai vides ziņā vēlami, bet arī ražīgi, kvalitatīvi un ekonomiski konkurētspējīgi salīdzinājumā ar importētajām lopbarības izejvielām.
Visbeidzot, rīcības plāna īstenošanai paredzēta ciešāka politiku koordinācija, ieviešanas uzraudzība un rezultātu monitorings. Plānots stiprināt sadarbību starp dažādām politikām un iesaistītajām pusēm, tostarp izmantojot nacionālos un reģionālos partnerības plānus. Ar dalībvalstīm paredzēti ikgadēji dialogi par proteīna nodrošinājumu, savukārt graudaugu, eļļas augu un proteīnaugu tirgus attīstība tiks regulāri vērtēta tirgus novērošanas sistēmā.
Īpaši nozīmīgs ir noteiktais kvantitatīvais orientieris – līdz 2035. gadam palielināt ES izcelsmes augsta proteīna satura lopbarības īpatsvaru līdz 35 %, salīdzinot ar aptuveni 25 % 2025. gadā. Tātad mērķis nav panākt pilnīgu ES proteīna pašnodrošinājumu, bet desmit gadu laikā par 10 procentpunktiem palielināt vietējā augstproteīna lopbarības resursa īpatsvaru.
No piena lopkopības skatpunkta šis rīcības plāns ir īpaši nozīmīgs, jo iepriekš prezentētie dati parādīja, ka tieši specializētās piena saimniecības ir visvairāk pakļautas lopbarības cenu un piegādes svārstībām. Līdz ar to vietējās proteīna ražošanas palielināšana, zālāju un tauriņziežu efektīvāka izmantošana, vietējo lopbarības ķēžu attīstība un proteīna avotu dažādošana jāvērtē ne tikai kā vides politika, bet arī kā ES piena nozares konkurētspējas un noturības jautājums.